2020年耐火材料及主要下游行业运行特点
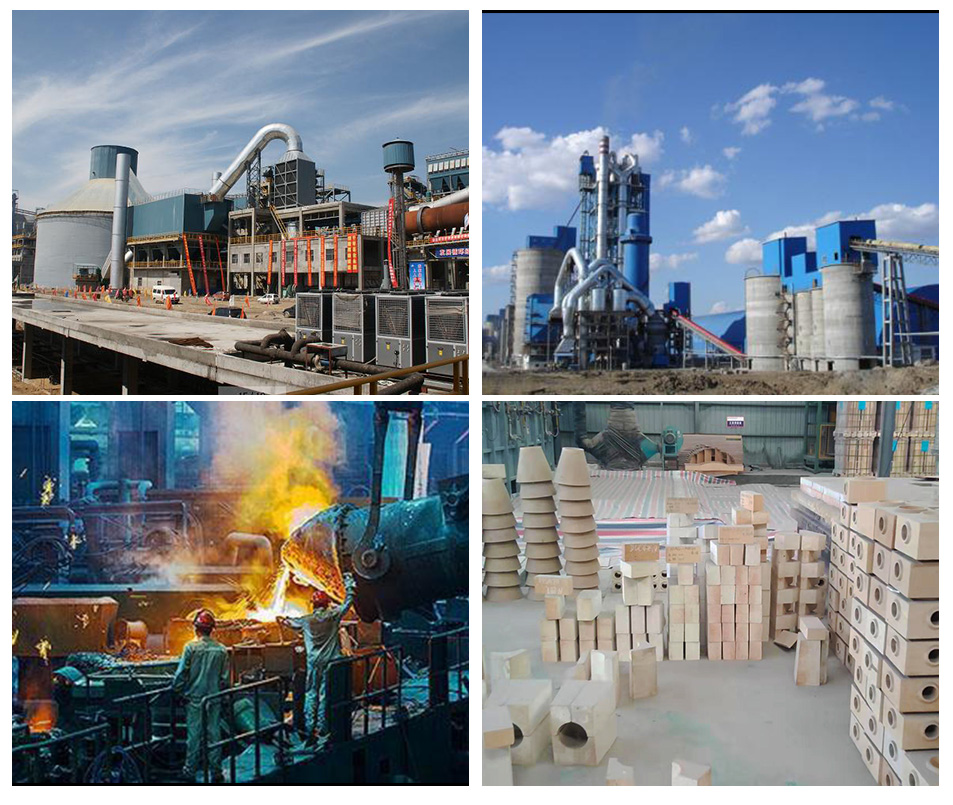
2020年,突如其来的新冠肺炎疫情对全球经济和产业链造成了严重冲击,耐火材料行业及其主要下游行业在复杂严峻的国内外环境中呈现出独特的运行态势。全年行业运行可概括为“先抑后扬、总体平稳、分化明显”。
一、耐火材料行业运行特点
1. 产量小幅波动,集中度持续提升
2020年全国耐火材料产量约2400万吨,同比略有下降,但降幅较上半年明显收窄。行业继续推进供给侧结构性改革,落后产能加速出清,优势企业凭借技术、资金和客户优势进一步扩大市场份额,产业集中度稳步提升。
2. 出口受阻,内需支撑作用明显
受海外疫情蔓延影响,耐火材料出口订单减少,全年出口量同比下降。与此国内钢铁、建材等下游行业需求韧性较强,尤其在下半年复工复产全面推进后,内需市场有效弥补了外需缺口,支撑行业平稳运行。
3. 成本压力犹存,利润空间承压
主要原料如铝矾土、镁砂等价格波动,叠加环保投入增加和运输成本上升,耐火材料企业成本压力较大。尽管部分高端产品价格相对坚挺,但整体行业利润空间受到一定挤压。
4. 科技创新与绿色转型加速
面对环保政策趋严和下游行业转型升级需求,耐火材料企业加大研发投入,开发长寿化、轻量化、功能化新产品,同时积极推进节能环保改造,绿色工厂、智能车间建设步伐加快。
二、主要下游行业运行特点
1. 钢铁行业:产量高位运行,需求前低后高
2020年我国粗钢产量首次突破10亿吨,同比增长约5%。一季度受疫情冲击产量下滑,二季度起快速恢复并保持高位运行。钢铁行业对耐火材料的需求呈现“前低后高”态势,下半年补库和稳定生产带动耐火材料需求回暖。钢铁行业的超低排放改造和转型升级对耐火材料的品质和寿命提出了更高要求。
2. 建材行业:水泥产量平稳,玻璃分化明显
水泥行业全年产量保持基本稳定,对耐火材料需求以稳定更新为主。玻璃行业受房地产竣工链条和光伏玻璃需求拉动,下半年景气度回升,对高档耐火材料的需求有所增加。建材行业整体环保压力较大,推动耐火材料向节能、长寿命方向发展。
3. 有色金属行业:总体平稳,结构优化
十种有色金属产量同比增长,电解铝等行业运行平稳。有色金属冶炼对耐火材料的需求相对稳定,但行业进入调整期,对耐火材料的抗侵蚀性、可靠性要求提高,推动耐火材料产品结构优化。
4. 化工与电力行业:需求分化,环保诉求突出
化工行业运行总体平稳,对耐酸、耐碱等特种耐火材料需求稳定。电力行业受能源结构调整影响,火电装机增速放缓,但对耐火材料的耐磨、抗热震等性能要求依然严格。两个行业均对耐火材料的环保性能提出更高要求。
三、与展望
2020年耐火材料行业在疫情冲击下展现较强韧性,下游钢铁行业的高位运行提供了关键支撑,建材、有色等行业需求总体稳定。行业自身在集中度提升、科技创新和绿色转型方面取得积极进展。耐火材料行业需继续适应下游行业转型升级和环保政策要求,推动产品结构优化和高质量发展,提升产业链供应链的稳定性与竞争力。
如若转载,请注明出处:http://www.lfsmfh.com/product/45.html
更新时间:2026-11-01 15:21:15